وقتی یک هلدینگ بزرگ به بلوغ میرسد، دیگر تامین مالی فقط یک مسئله عملیاتی نیست؛ یک مسئله حاکمیتی و استراتژیک است. هلدینگهایی که دارایی، پروژه، زنجیره تامین، ظرفیت سرمایهگذاری و برنامه توسعه دارند، اگر همچنان برای هر نیاز مالی و اعتباری به بیرون وابسته بمانند، دیر یا زود با محدودیت سرعت، هزینه، کنترل و همراستایی مواجه میشوند.
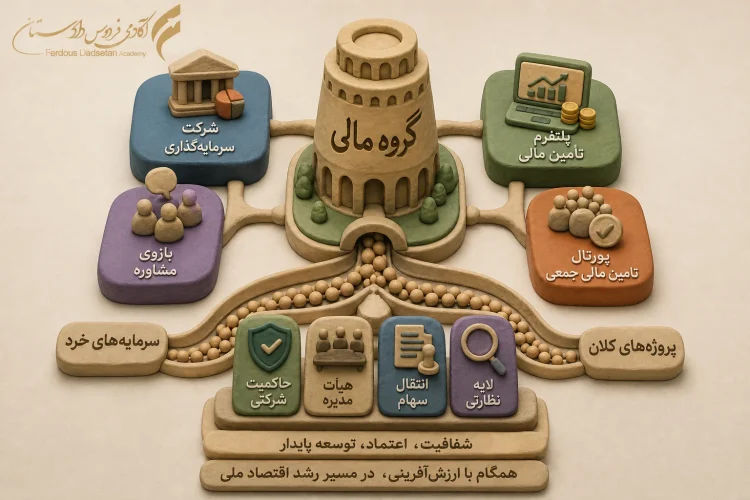
اینجاست که مفهوم «گروه مالی» اهمیت پیدا میکند. گروه مالی میتواند برای هلدینگ، نقش یک ستون فقرات مالی را ایفا کند؛ ساختاری که خدمات بازار پول، بازار سرمایه، سرمایهگذاری، مشاوره، سبدگردانی، کارگزاری، لیزینگ، بیمه یا سایر نهادهای موردنیاز را در یک معماری منسجم کنار هم قرار میدهد.
اما این تصمیم، تصمیمی نمایشی نیست. ورود به طراحی گروه مالی نیازمند شناخت عمیق از سرمایه ثبتی، الزامات مجوزی، ساختار مالکیت، نقلوانتقال سهام، توان راهبری و مدل همکاری حرفهای است.
بهطور کلی، دو مسیر اصلی برای شکلدهی گروه مالی وجود دارد.
مسیر اول: تاسیس شرکتهای موردنیاز از صفر
در این مسیر، هلدینگ تصمیم میگیرد نهادهای موردنیاز خود را از ابتدا ایجاد کند؛ مثلاً در بازار سرمایه به سراغ کارگزاری، مشاوره سرمایهگذاری، سبدگردانی یا شرکت سرمایهگذاری برود و در بازار پول نیز سراغ نهادهایی مانند بیمه، لیزینگ یا صرافی. این مسیر اگرچه از نظر کنترل ساختاری جذاب است، اما معمولاً زمانبر، پرهزینه و پیچیده است. سرمایههای موردنیاز از ابتدا باید تامین و واریز شوند و در فرآیند اخذ مجوز، برای مدت قابلتوجهی بلوکه میمانند. علاوه بر آن، هر نهاد مقررات، آزمونهای صلاحیت، فرآیند نظارتی و الزامات اجرایی خاص خود را دارد.
مسیر دوم: خرید شرکتهای موجود و انتقال سهام به گروه مالی
این مسیر در بسیاری از موارد، سریعتر و واقعبینانهتر است. هلدینگ بهجای ساختن همهچیز از صفر، شرکتهای دارای مجوز یا آمادهتر را شناسایی میکند، وارد مذاکره میشود، سهام را بهتدریج تملک میکند و آنها را زیر چتر گروه مالی میآورد. مزیت مهم این روش، کاهش زمان ورود، انعطاف بیشتر در مذاکره، امکان پرداخت مرحلهای و پرهیز از برخی فرسایشهای مجوزی در فاز تاسیس است.
البته این مسیر نیز ساده نیست. خرید نهادهای مالی بدون ارزیابی دقیق، میتواند به انتقال ریسکهای پنهان، مسائل انضباطی، مشکلات حقوقی، بدهیهای نهفته یا ساختارهای ناکارآمد منجر شود. بنابراین تملک نهاد مالی، بیش از آنکه معامله سهام باشد، یک فرآیند طراحی نهادی است.
یک گروه مالی موفق باید پاسخ این پرسشها را از ابتدا روشن کرده باشد:
- هدف از تشکیل گروه مالی چیست؟
- چه خدماتی باید درون گروه باشد و چه خدماتی بیرون بماند؟
- اولویت با سرعت ورود است یا کنترل مطلق؟
- کدام نهادها باید تاسیس شوند و کدامها باید خریداری شوند؟
- ساختار حاکمیت شرکتی و ترکیب هیاتمدیره چگونه خواهد بود؟
- رابطه گروه مالی با شرکت مادر و زیرمجموعهها چگونه تنظیم میشود؟
بسیاری از هلدینگها در ظاهر بهدنبال گروه مالی هستند، اما در واقع هنوز مدل استفاده خود را تعریف نکردهاند. اگر کارکرد روشن نباشد، گروه مالی به یک پروژه پرهزینه تبدیل میشود. اما اگر از ابتدا ماموریت روشن باشد، این ساختار میتواند سرعت تامین مالی پروژهها، کیفیت خدمات مالی، قدرت مذاکره، تنوع ابزارها و استقلال عملیاتی هلدینگ را بهشکل محسوسی افزایش دهد.
در عمل، ارزش واقعی این پروژهها در «خرید مجوز» یا «ثبت شرکت» نیست؛ در توان طراحی، مذاکره، چیدمان سهامداری، تنظیم روابط مدیریتی و اجرای مرحلهبهمرحله آنهاست.
پایان مقاله / CTA:
اگر هلدینگ، گروه سرمایهگذاری یا مجموعه توسعهگرا هستید و میخواهید امکان ایجاد یا تملک گروه مالی را بررسی کنید، قبل از هر اقدام باید مدل نهادی و اقتصادی آن را بسازید.
- جلسه تخصصی 45 دقیقهای: 2.5 میلیون تومان
- بسته 10 جلسهای شامل 450 دقیقه تحلیل ساختار، مذاکره و نقشه اجرا: 12.5 میلیون تومان
- پرداخت بهصورت نقدی، یکمرحلهای و پیشرزرو
- طرح معرفی برای جلسات و بستهها نیز قابل استفاده است
- در خرید بسته 10 جلسهای از طریق معرفی، برای هر دو طرف 2.5 میلیون تومان اعتبار خدمات در نظر گرفته میشود
- در خرید تکجلسهای از طریق معرفی، برای هر دو طرف 250 هزار تومان اعتبار خدمات منظور میشود