وقتی از اعتبار حرف میزنیم، بسیاری هنوز فقط به وام بانکی فکر میکنند. اما در دنیای امروز، اعتبار میتواند بهعنوان یک زیرساخت هوشمند طراحی شود؛ زیرساختی که هم رفاه کارکنان را افزایش دهد، هم تقاضای هدفمند ایجاد کند، هم داده تولید کند و هم به سازمانها امکان دهد منابع خود را کارآمدتر تخصیص دهند.
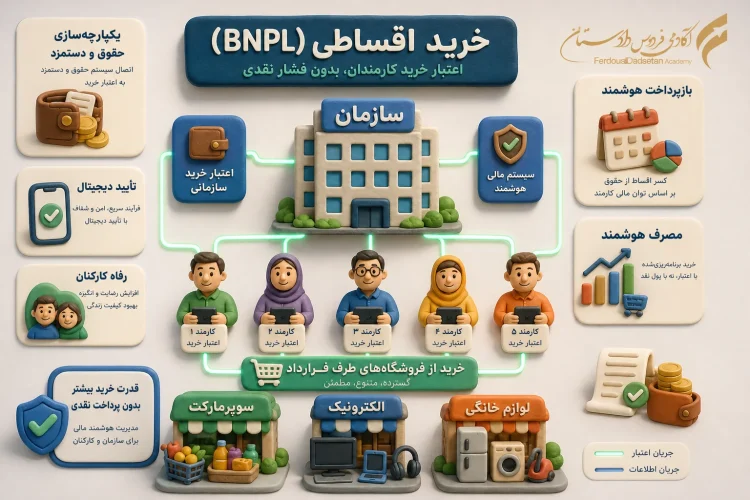
سازمانهایی با تعداد بالای کارکنان، دانشگاهها، نهادهای عمومی، شرکتهای بزرگ، هلدینگها و حتی شبکههای توزیعی، ظرفیت فوقالعادهای برای طراحی سکوهای اعتبار داخلی دارند. در چنین مدلی، کارکنان یا اعضا میتوانند به خدمات یا کالاهای مشخص دسترسی پیدا کنند و بازپرداخت بر مبنای قواعد روشن، از مسیرهای از پیش تعریفشده انجام شود.
اما BNPL سازمانی فقط یک ابزار اقساطی ساده نیست. اگر درست طراحی شود، میتواند به یک سامانه تصمیمسازی و حکمرانی مالی تبدیل شود. سازمان میتواند:
- برای گروههای مختلف کارمندی اعتبار متفاوت تعریف کند
- اعتبار را به سبدهای مشخص کالا و خدمت جهتدهی کند
- شبکه فروش و پذیرندگان را مدیریت کند
- ریسک نکول را بر اساس داده، حقوق، سابقه و رفتار مصرفی کنترل کند
- از این ابزار برای افزایش رضایت، نگهداشت منابع انسانی و تقویت برند کارفرمایی استفاده کند
در سطح پیشرفتهتر، این سکوها فقط برای رفاه کارمندان نیستند. آنها میتوانند به ابزاری برای مدیریت اکوسیستم سازمان تبدیل شوند. فرض کنید یک نهاد بزرگ بخواهد بخشی از تقاضای داخلی خود را به سمت تولیدکنندگان منتخب، خدمات سلامت، آموزش، بیمه مکمل، تجهیزات ضروری یا حتی پروژههای توسعهای هدایت کند. در این صورت، اعتبار صرفاً پول نیست؛ یک ابزار سیاستگذاری خرد است.
یک سکوی هوشمند اعتبار معمولاً باید چند لایه اصلی داشته باشد:
- لایه هویت و احراز کاربران
- لایه تخصیص اعتبار و امتیازدهی
- لایه شبکه پذیرندگان و فروشندگان
- لایه قراردادها و تسویه
- لایه گزارشگیری، مانیتورینگ و تحلیل رفتار
- لایه حقوقی و انطباق
بسیاری از سازمانها بدون شناخت این معماری، وارد فاز اجرایی میشوند و نتیجه، یک سامانه ضعیف، پرخطا و کماعتماد است. درحالیکه طراحی درست میتواند چند مزیت همزمان ایجاد کند:
- کاهش فشار نقدی کارکنان
- افزایش قدرت خرید هدفمند
- شفافسازی رفتار مصرفی
- کاهش هزینههای رفاهی پراکنده و غیرهوشمند
- تقویت روابط سازمان با شبکه تامینکنندگان
- امکان توسعه خدمات مالی و اعتباری در مراحل بعد
یک نکته بسیار مهم این است که BNPL سازمانی باید با منطق ریسک، حقوق، فناوری و تجربه کاربری بهصورت یکپارچه دیده شود. صرف داشتن یک اپلیکیشن یا پنل مدیریتی، به معنی داشتن سکوی اعتبار نیست. سکوی واقعی جایی است که اعتبار، تخصیص، کنترل، بازپرداخت و تحلیل داده بهصورت منسجم کار کنند.
در بسیاری از سازمانها، فرصت اصلی در «تعریف اعتبار» است نه صرفاً «پرداخت تسهیلات». اعتبار وقتی هوشمند طراحی میشود، میتواند تقاضا را به سمت هدفهای مشخص هدایت کند؛ از کالاهای ضروری تا خدمات سلامت، آموزش، رفاه، یا حتی پروژههای توسعهای منتخب.
برای سازمانهایی که بهدنبال تحول دیجیتال واقعیاند، این مدلها دیگر انتخاب لوکس نیستند؛ بخشی از ابزارهای نسل جدید مدیریت مالی و رفاهی هستند.
پایان مقاله / CTA:
اگر سازمان، هلدینگ، نهاد عمومی یا مجموعهای با بدنه کارمندی گسترده دارید و میخواهید سکوی اعتبار داخلی یا BNPL سازمانی طراحی کنید، لازم است مدل مالی، ریسک، فناوری و حقوقی آن بهصورت یکپارچه طراحی شود.
- جلسه تخصصی 45 دقیقهای: 2.5 میلیون تومان
- بسته 10 جلسهای طراحی سکوی اعتبار و مدل اجرایی: 12.5 میلیون تومان
- پرداخت نقدی، یکمرحلهای و پیشرزرو
- در خرید بسته 10 جلسهای از طریق معرفی، برای هر دو طرف 2.5 میلیون تومان اعتبار خدمات در نظر گرفته میشود
- در خرید تکجلسهای از طریق معرفی، برای هر دو طرف 250 هزار تومان اعتبار خدمات منظور میشود