سالهاست درباره بلاکچین یا با شور اغراقآمیز حرف زدهاند یا با بدبینی مطلق. اما حقیقت این است که ارزش این فناوری نه در شعار «انقلاب دیجیتال»، بلکه در توان آن برای حل چند مسئله مشخص نهفته است: شفافیت، ثبت مالکیت، قابلیت ردیابی، تقسیمپذیری دارایی، قراردادپذیری و اعتمادسازی در مقیاس.
اگر از فضای سفتهبازی فاصله بگیریم، بلاکچین میتواند به یک زیرساخت حکمرانی مالی تبدیل شود؛ بهویژه در کشورهایی که نیاز دارند سرمایههای خرد مردم را با اطمینان بیشتر به سمت پروژههای واقعی، زیرساختی و اجتماعی هدایت کنند.
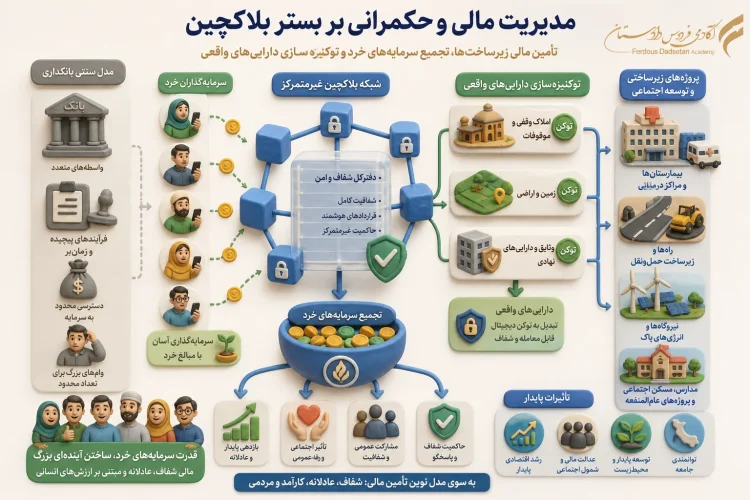
یکی از مهمترین کاربردها، توکنسازی داراییهای واقعی است. دارایی واقعی میتواند پروژه زیرساختی، منفعت قراردادی، دارایی مولد، حق انتفاع، جریان درآمدی یا حتی برخی موجودیتهای حقوقی و وقفی باشد. وقتی این داراییها در قالبی شفاف، قابلردیابی و استاندارد به واحدهای کوچکتر تقسیم شوند، امکان مشارکت افراد بیشتری فراهم میشود.
این موضوع چند مزیت کلیدی دارد:
- کاهش آستانه ورود برای سرمایهگذاران خرد
- شفافیت بیشتر در مالکیت و نقلوانتقال
- قابلیت رهگیری تخصیص منابع
- امکان طراحی تضامین و شروط هوشمندتر
- افزایش عمق مشارکت عمومی در پروژههای توسعهای
در این مدل، اعتبار نیز میتواند هوشمند شود. یعنی منابع صرفاً به شکل آزاد در اقتصاد پخش نشوند، بلکه به سمت پروژهها و حوزههای اولویتدار جهتدهی شوند؛ مانند سلامت، زیرساخت شهری، انرژی، بازسازی منطقهای، مسکن هدفمند، حملونقل یا خدمات اجتماعی.
یکی از ظرفیتهای مهم این حوزه، استفاده از تضامین متنوع است. برخلاف مدلهای سنتی که عمدتاً فقط وثیقههای محدود و بانکی را میشناسند، در معماریهای جدید میتوان تضامین را از جنسهای متنوعتری طراحی کرد؛ مشروط بر اینکه چارچوب حقوقی، نظارتی و اجرایی مناسب وجود داشته باشد. در اینجا حتی میتوان برای برخی داراییهای وقفی، منافع پایدار، تعهدات قراردادی یا داراییهای مولد، مدلهای توکنسازی و تضمین مبتنی بر جریان درآمد تعریف کرد.
اما اینجا به یک نقد بزرگ میرسیم: چرا اساساً باید به این سمت فکر کنیم؟ چون مدل متعارف بانکداری در بسیاری از مواقع نتوانسته سرمایه را بهطور بهینه به سمت تولید، سلامت و رفاه عمومی هدایت کند. بخشی از منابع در بنگاهداری، داراییهای غیرمولد، املاک گرانقیمت و شبکههای درونگروهی قفل میشود؛ درحالیکه اقتصاد به وامهای خرد موثر، تامین مالی زنجیره تولید، زیرساخت درمان، فناوری و پروژههای توسعهای نیاز دارد.
بانکها اگر قرار است نقش توسعهای ایفا کنند، باید از تمرکز افراطی بر داراییهای غیرمولد فاصله بگیرند و سهم بیشتری از توان مالی خود را به موارد زیر اختصاص دهند:
- وامهای خرد موثر برای خانوارها
- وامهای توسعهای برای تولید
- سلامت و رفاه اجتماعی
- زنجیرههای تامین واقعی
- پروژههای زیرساختی با اثر عمومی بالا
بلاکچین قرار نیست جای همه نهادها را بگیرد؛ اما میتواند ابزار جدیدی برای اصلاح بعضی ناکارآمدیها باشد. بهویژه وقتی با بازار سرمایه، نهادهای ضامن، صندوقها، سکوهای تامین مالی و حکمرانی شفاف ترکیب شود.
پرسش واقعی این نیست که «آیا بلاکچین مد روز است؟»
پرسش واقعی این است:
- چگونه میتوان با آن، اعتماد عمومی را به مشارکت مالی بازگرداند؟
- چگونه میتوان سرمایههای خرد را به داراییهای واقعی وصل کرد؟
- چگونه میتوان تخصیص اعتبار را شفاف، هدفمند و قابلپیگیری کرد؟
- چگونه میتوان تضامین نوآورانه اما معتبر طراحی کرد؟
آینده تامین مالی توسعه، فقط در وام بانکی یا بودجه دولتی خلاصه نمیشود. آینده، متعلق به معماریهای ترکیبی است؛ جایی که قانون، فناوری، نهاد و سرمایه مردمی در یک طراحی هوشمند کنار هم قرار میگیرند.
پایان مقاله / CTA:
اگر بهدنبال طراحی سکوی بلاکچینی، مدل اعتبار هدفمند، توکنسازی دارایی، تامین مالی پروژه یا معماری نهادی جدید در این حوزه هستید، پیش از اجرا باید مدل حقوقی، مالی و فنی آن بهصورت یکپارچه طراحی شود.
- جلسه تخصصی 45 دقیقهای: 2.5 میلیون تومان
- بسته 10 جلسهای طراحی سکوی اعتبار و مدل اجرایی: 12.5 میلیون تومان
- پرداخت نقدی، یکمرحلهای و پیشرزرو
- در خرید بسته 10 جلسهای از طریق معرفی، برای هر دو طرف 2.5 میلیون تومان اعتبار خدمات در نظر گرفته میشود
- در خرید تکجلسهای از طریق معرفی، برای هر دو طرف 250 هزار تومان اعتبار خدمات منظور میشود